Domain oberursel24.de kaufen?
Wir ziehen mit dem Projekt
oberursel24.de um.
Sind Sie am Kauf der Domain
oberursel24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain oberursel24.de kaufen?
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **

Ähnliche Suchbegriffe für Körperschaftsteuer Gesellschaft
Top-Angebote
Produkte zum Begriff Körperschaftsteuer Gesellschaft:
-
Jahresband 2025 des Fachbereichs Wirtschaft und Gesellschaft, SchulbücherDer Jahresband 2025 des Fachbereichs Wirtschaft und Gesellschaft bietet eine umfassende Dokumentation der Lehr- und Forschungsergebnisse, die im Rahmen des kontinuierlichen Austauschs zwischen Lehre, Wissenschaft und Praxis entstanden sind. Mit rund 250 Seiten werden zentrale Themen und Projekte vorgestellt, die den Dialog zwischen Unternehmen, Institutionen und Studierenden fördern. Die Beiträge beleuchten unter anderem die Auswirkungen von Basel III, die historische Entwicklung der Handelspolitik unter Trump, den Umgang von Versicherungsunternehmen mit negativen Rückmeldungen in sozialen Medien sowie die Entwicklung von Führungskompetenzen im virtuellen Raum. Zudem wird das Innovationsmanagement im Mittelstand und die Bedeutung von Führung für den Innovationserfolg thematisiert. Der Band bietet somit einen facettenreichen Einblick in aktuelle wirtschaftliche und gesellschaftliche Fragestellungen und fördert das Verständnis für die Verknüpfung von Theorie und Praxis. Die Inhalte sind sowohl für Lehrende als auch für Studierende von hohem Interesse, da sie praxisnahe Einblicke und wissenschaftliche Analysen miteinander verbinden.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
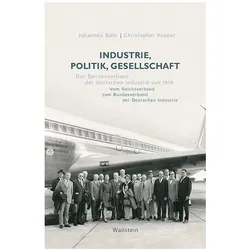
Industrie, Politik, Gesellschaft, Fachbücher von Johannes Bähr, Christopher KopperDas Fachbuch "Industrie, Politik, Gesellschaft" bietet eine umfassende Analyse der 100-jährigen Geschichte des Spitzenverbandes der deutschen Industrie. Die Autoren Johannes Bähr und Christopher Kopper beleuchten die Entwicklung des Reichsverbands der Deutschen Industrie (RDI) und dessen Einfluss auf die deutsche Geschichte, beginnend mit der Weimarer Republik bis zur Wiedervereinigung 1990. Das Werk thematisiert die unterschiedlichen Interessen innerhalb des Verbandes und die Rolle der Geschäftsführer, die in der Vergangenheit oft im Schatten der politischen Ereignisse standen. Zudem wird die Bedeutung des Bundesverbands der Deutschen Industrie (BDI) und dessen Initiativen für die Stabilität und die europäische Wirtschaftspolitik herausgestellt. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die Verflechtungen von Industrie, Politik und Gesellschaft in Deutschland interessieren.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zwischen Wissenschaft, Gesellschaft und Politik, Fachbücher von Monika GislerDie SAGW feiert ihr 75-jähriges Bestehen. So lange schon agiert sie im Schweizer Bildungs- und Forschungssystem als Vermittlerin zwischen Wissenschaft, Politik und Gesellschaft. Welche Rolle spielte sie in dieser Korrelation und wie veränderte sich ihr Auftrag über die Jahrzehnte? Wie und wo mischte sie sich ein, worauf reagierte sie und was erreichte sie? In dieser Schrift geht es um das Wirken der Akademie, verbunden mit der Frage, wann sie als Akteurin auftrat und wann sie wissenschaftspolitisch von aussen bestimmt wurde. Es sollen Kontroversen zur Sprache kommen und Erfolge gewürdigt werden, vor dem Hintergrund, dass die Dachgesellschaft die Interessen eines vielfältigen Feldes wissenschaftlicher Disziplinen und Fachgesellschaften zu vertreten hatte. Die Geschichte der SAGW wird nachgezeichnet als Spannungsfeld von Auseinandersetzungen und sich wandelnden Bedingungen, auf die die Akademie reagieren und sich dabei immer wieder neu (er)finden musste.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Familie – Gesellschaft - Wirtschaft, Fachbücher von Kurt Erlemann, Karl Leo NoethlichsDas Fachbuch "Familie – Gesellschaft - Wirtschaft" bietet eine umfassende Analyse der Wechselbeziehungen zwischen dem Neuen Testament und der antiken Kultur. Es beleuchtet, wie die Wurzeln des modernen Europas in der klassischen Antike und dem Christentum verwoben sind. Durch interdisziplinäre Ansätze und die Zusammenarbeit von Fachleuten aus verschiedenen Disziplinen wird das Neue Testament nicht als isoliertes Werk, sondern als integraler Bestandteil der antiken Kultur betrachtet. Mit über 170 Artikeln wird ein breites Spektrum an Themen abgedeckt, das die komplexen Zusammenhänge von Religion, Gesellschaft und Kultur in der antiken Welt beleuchtet. Dieses Buch ist eine wertvolle Ressource für alle, die ein tieferes Verständnis der kulturellen und historischen Kontexte des Neuen Testaments erlangen möchten.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **

Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer Gesellschaft:
-
Zeitschrift für Kulturmanagement: Kunst, Politik, Wirtschaft und Gesellschaft, Fachbücher von Steffen Tröndle HöhneDie jährlich in zwei Heften erscheinende, referierte Zeitschrift für Kulturmanagement initiiert und fördert eine wissenschaftliche Auseinandersetzung mit Kulturmanagement im Hinblick auf eine methodologische und theoretische Fundierung des Faches. Das international orientierte Periodikum nimmt nicht nur ökonomische Fragestellungen, sondern ebenso die historischen, politischen, sozialen und wirtschaftlichen Bedingungen und Verflechtungen im Bereich Kultur in den Blick. Explizit sind daher auch Fachvertreterinnen und -vertreter akademischer Nachbardisziplinen wie der Kultursoziologie und -politologie, der Kunst-, Musik- und Theaterwissenschaft, der Kunst- und Kulturpädagogik, der Wirtschaftswissenschaft etc. angesprochen, mit ihren Beiträgen den Kulturmanagementdiskurs kritisch zu bereichern.29,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Körperschaftsteuer 2, FachbücherDas Veranlagungshandbuch Körperschaftsteuer 2021 informiert umfassend zum Körperschaftsteuerrecht und wichtigen Nachbargebieten. Das Körperschaftsteuergesetz wird in zwei Fassungen abgedruckt, zunächst mit dem aktuellen Rechtsstand Anfang 2022. Daran schliesst sich der Gesetzestext in der für den Veranlagungszeitraum 2021 verbindlichen Fassung an. Dabei sind den einzelnen Paragraphen jeweils zugeordnet: die Vorschriften der Körperschaftsteuer-Durchführungsverordnungen, die entsprechenden Abschnitte der geltenden Körperschaftsteuer-Richtlinien mit den amtlichen Hinweisen, Übersichten über die in den Anlagen zusammengestellten aktuellen Verwaltungsanweisungen sowie die Leitsätze aktueller und wichtiger Gerichtsentscheidungen, vor allem solcher, die in den amtlichen Hinweisen nicht aufgeführt sind. Die in den Anlagen zusammengestellten Verwaltungsanweisungen umfassen neben den amtlichen Hinweisen unter anderem auch Erlass der Länderfinanzministerien, Verfügungen der Oberfinanzdirektionen sowie nicht im Bundessteuerblatt veröffentlichte Schreiben des BMF. Für die Körperschaftsteuer-Veranlagung bedeutsame andere Gesetze werden im Anhang wiedergegeben. Auch zu diesen Gesetzen sind wichtige Urteile und Verwaltungsanweisungen zusammengestellt. Die Vorteile des Veranlagungshandbuchs auf einen Blick: hilfreich, da alle Gesetzesänderungen durch Randstriche gekennzeichnet sind; übersichtlich, dank anschaulicher Abbildungen und strukturierter Tabellen; praxisbewährt, in handlichem, kompaktem und stabilem Buchformat. Mit dem Handbuch erhalten Sie Zugang zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahresband 2025 des Fachbereichs Wirtschaft und Gesellschaft, SchulbücherDer Jahresband 2025 des Fachbereichs Wirtschaft und Gesellschaft bietet eine umfassende Dokumentation der Lehr- und Forschungsergebnisse, die im Rahmen des kontinuierlichen Austauschs zwischen Lehre, Wissenschaft und Praxis entstanden sind. Mit rund 250 Seiten werden zentrale Themen und Projekte vorgestellt, die den Dialog zwischen Unternehmen, Institutionen und Studierenden fördern. Die Beiträge beleuchten unter anderem die Auswirkungen von Basel III, die historische Entwicklung der Handelspolitik unter Trump, den Umgang von Versicherungsunternehmen mit negativen Rückmeldungen in sozialen Medien sowie die Entwicklung von Führungskompetenzen im virtuellen Raum. Zudem wird das Innovationsmanagement im Mittelstand und die Bedeutung von Führung für den Innovationserfolg thematisiert. Der Band bietet somit einen facettenreichen Einblick in aktuelle wirtschaftliche und gesellschaftliche Fragestellungen und fördert das Verständnis für die Verknüpfung von Theorie und Praxis. Die Inhalte sind sowohl für Lehrende als auch für Studierende von hohem Interesse, da sie praxisnahe Einblicke und wissenschaftliche Analysen miteinander verbinden.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Industrie, Politik, Gesellschaft, Fachbücher von Johannes Bähr, Christopher KopperDas Fachbuch "Industrie, Politik, Gesellschaft" bietet eine umfassende Analyse der 100-jährigen Geschichte des Spitzenverbandes der deutschen Industrie. Die Autoren Johannes Bähr und Christopher Kopper beleuchten die Entwicklung des Reichsverbands der Deutschen Industrie (RDI) und dessen Einfluss auf die deutsche Geschichte, beginnend mit der Weimarer Republik bis zur Wiedervereinigung 1990. Das Werk thematisiert die unterschiedlichen Interessen innerhalb des Verbandes und die Rolle der Geschäftsführer, die in der Vergangenheit oft im Schatten der politischen Ereignisse standen. Zudem wird die Bedeutung des Bundesverbands der Deutschen Industrie (BDI) und dessen Initiativen für die Stabilität und die europäische Wirtschaftspolitik herausgestellt. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die Verflechtungen von Industrie, Politik und Gesellschaft in Deutschland interessieren.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Ähnliche Suchbegriffe für Körperschaftsteuer Gesellschaft
-
Zwischen Wissenschaft, Gesellschaft und Politik, Fachbücher von Monika GislerDie SAGW feiert ihr 75-jähriges Bestehen. So lange schon agiert sie im Schweizer Bildungs- und Forschungssystem als Vermittlerin zwischen Wissenschaft, Politik und Gesellschaft. Welche Rolle spielte sie in dieser Korrelation und wie veränderte sich ihr Auftrag über die Jahrzehnte? Wie und wo mischte sie sich ein, worauf reagierte sie und was erreichte sie? In dieser Schrift geht es um das Wirken der Akademie, verbunden mit der Frage, wann sie als Akteurin auftrat und wann sie wissenschaftspolitisch von aussen bestimmt wurde. Es sollen Kontroversen zur Sprache kommen und Erfolge gewürdigt werden, vor dem Hintergrund, dass die Dachgesellschaft die Interessen eines vielfältigen Feldes wissenschaftlicher Disziplinen und Fachgesellschaften zu vertreten hatte. Die Geschichte der SAGW wird nachgezeichnet als Spannungsfeld von Auseinandersetzungen und sich wandelnden Bedingungen, auf die die Akademie reagieren und sich dabei immer wieder neu (er)finden musste.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Familie – Gesellschaft - Wirtschaft, Fachbücher von Kurt Erlemann, Karl Leo NoethlichsDas Fachbuch "Familie – Gesellschaft - Wirtschaft" bietet eine umfassende Analyse der Wechselbeziehungen zwischen dem Neuen Testament und der antiken Kultur. Es beleuchtet, wie die Wurzeln des modernen Europas in der klassischen Antike und dem Christentum verwoben sind. Durch interdisziplinäre Ansätze und die Zusammenarbeit von Fachleuten aus verschiedenen Disziplinen wird das Neue Testament nicht als isoliertes Werk, sondern als integraler Bestandteil der antiken Kultur betrachtet. Mit über 170 Artikeln wird ein breites Spektrum an Themen abgedeckt, das die komplexen Zusammenhänge von Religion, Gesellschaft und Kultur in der antiken Welt beleuchtet. Dieses Buch ist eine wertvolle Ressource für alle, die ein tieferes Verständnis der kulturellen und historischen Kontexte des Neuen Testaments erlangen möchten.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konsumentenschutz in Gesellschaft, Politik und Recht, Fachbücher von Alexander KlauserDas Fachbuch "Konsumentenschutz in Gesellschaft, Politik und Recht" bietet eine umfassende Analyse des Konsumentenschutzes und des Verbraucherrechts. Es beleuchtet die vielfältigen Aspekte dieses Rechtsgebiets, das als Querschnittsmaterie gilt und sich über verschiedene Kernbereiche erstreckt, darunter Zivilrecht, Vertragsrecht, Wohnrecht und Produkthaftung. Ein zentraler Fokus liegt auf der effektiven Durchsetzung des Konsumentenschutzes, insbesondere in Massenschadensfällen, in denen zahlreiche Konsumentinnen und Konsumenten betroffen sind. Das Buch thematisiert auch die Herausforderungen, die sich bei der Geltendmachung von Ansprüchen ergeben, und beleuchtet die Rolle von komplementären Konfliktlösungsmodellen wie der Verbraucherschlichtung. Mit einem Blick auf die Entwicklung der Sammelklage und deren Etablierung in der österreichischen Rechtspraxis wird die Relevanz des Themas unterstrichen. Die Festschrift für Peter Kolba bietet wertvolle Einblicke und Perspektiven für Juristinnen und Juristen sowie für alle, die sich mit dem Thema Konsumentenschutz auseinandersetzen.85,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Gesellschaft der Gesellschaft, Fachbücher von Niklas LuhmannMit souveräner Konsequenz und Umsicht hat Niklas Luhmann in den letzten drei Jahrzehnten an einer Theorie der Gesellschaft gearbeitet, die er nun mit "Die Gesellschaft der Gesellschaft" vorlegt.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.